Domain digitale-meßtechnik.de kaufen?
Wir ziehen mit dem Projekt
digitale-meßtechnik.de um.
Sind Sie am Kauf der Domain
digitale-meßtechnik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitale-meßtechnik.de kaufen?
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
Wie wird Mehrwertsteuer abgeführt?
Die Mehrwertsteuer wird von Unternehmen auf den Verkauf von Waren oder Dienstleistungen erhoben. Die Unternehmen sind verpflichtet, die Mehrwertsteuer auf ihren Rechnungen auszuweisen und von ihren Kunden einzuziehen. Anschließend müssen sie die eingenommene Mehrwertsteuer an das Finanzamt abführen. Die abgeführte Mehrwertsteuer wird dann vom Finanzamt verwendet, um öffentliche Ausgaben zu finanzieren und den Staatshaushalt zu unterstützen. Unternehmen müssen regelmäßig Mehrwertsteuererklärungen abgeben, um ihre Umsätze und die abgeführte Mehrwertsteuer zu dokumentieren. **
Ähnliche Suchbegriffe für Abgeführt
Top-Angebote
Produkte zum Begriff Abgeführt:
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .435,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).448,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
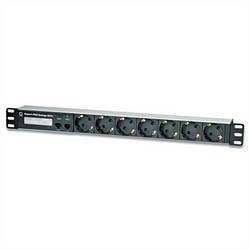
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wird Kapitalertragsteuer automatisch abgeführt?
Wird Kapitalertragsteuer automatisch abgeführt? Die Kapitalertragsteuer wird in der Regel automatisch von Banken, Versicherungen oder Investmentgesellschaften abgeführt, wenn sie Kapitalerträge an den Kunden auszahlen. Dies betrifft beispielsweise Zinsen, Dividenden oder Kursgewinne. Der abgeführte Betrag wird direkt an das Finanzamt überwiesen. Es ist jedoch wichtig, die abgeführte Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eventuelle Steuervorteile geltend zu machen oder eine Rückerstattung zu erhalten. Es kann auch vorkommen, dass die Kapitalertragsteuer nicht automatisch abgeführt wird, zum Beispiel bei ausländischen Kapitalerträgen oder bestimmten Wertpapiergeschäften. In solchen Fällen ist es wichtig, sich selbstständig um die Abführung der Steuer zu kümmern. **
-
Wohin wird die Gewerbesteuer abgeführt?
Die Gewerbesteuer wird von den Unternehmen an die jeweilige Gemeinde abgeführt, in der sie ihren Firmensitz haben. Diese Einnahmen dienen der Finanzierung kommunaler Aufgaben und Investitionen, wie zum Beispiel dem Ausbau von Infrastruktur, der Bereitstellung von Bildungs- und Kultureinrichtungen oder der Unterstützung von sozialen Projekten. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde. Unternehmen sind gesetzlich verpflichtet, ihre Gewerbesteuererklärung abzugeben und die Steuer fristgerecht zu zahlen. **
-
Wo werden die Sozialversicherungsbeiträge abgeführt?
Die Sozialversicherungsbeiträge werden in Deutschland an die gesetzlichen Krankenversicherungen, Rentenversicherungen, Arbeitslosenversicherungen und Pflegeversicherungen abgeführt. Arbeitnehmer und Arbeitgeber teilen sich in der Regel die Beiträge, wobei der Arbeitgeber einen Teil direkt vom Gehalt des Arbeitnehmers abführt und den anderen Teil selbst zahlt. Die Beiträge werden monatlich an die jeweiligen Sozialversicherungsträger überwiesen. Diese tragen dann die Verantwortung dafür, dass die Beiträge entsprechend den gesetzlichen Vorgaben verwendet werden, um die soziale Absicherung der Bürger zu gewährleisten. **
-
Wie oft wird Umsatzsteuer abgeführt?
Wie oft wird Umsatzsteuer abgeführt? Die Umsatzsteuer wird in der Regel quartalsweise abgeführt, das bedeutet alle drei Monate. Es gibt jedoch auch die Möglichkeit, die Umsatzsteuer monatlich oder jährlich abzuführen, je nach Höhe des Umsatzes. Es ist wichtig, die Umsatzsteuer fristgerecht an das Finanzamt zu zahlen, um keine Säumniszuschläge zu riskieren. Die genaue Abgabefrist variiert je nach Unternehmen und kann beim Finanzamt erfragt werden. **
Wie wird die Umsatzsteuer abgeführt?
Die Umsatzsteuer wird von Unternehmen auf den Verkauf von Waren oder Dienstleistungen erhoben. Sie wird in der Regel auf den Verkaufspreis aufgeschlagen und vom Kunden bezahlt. Das Unternehmen sammelt die Umsatzsteuer und führt sie dann an das Finanzamt ab. Dies geschieht in der Regel quartalsweise oder jährlich, je nach Umsatzhöhe des Unternehmens. Die abgeführte Umsatzsteuer wird dann vom Finanzamt verwendet, um öffentliche Ausgaben zu finanzieren und den Staatshaushalt zu unterstützen. **
Wird die Abgeltungssteuer anonym abgeführt?
Nein, die Abgeltungssteuer wird nicht anonym abgeführt. Bei der Abgeltungssteuer handelt es sich um eine pauschale Steuer auf Kapitalerträge, die direkt von der Bank oder dem Finanzinstitut abgeführt wird. Die Bank meldet die abgeführte Steuer an das Finanzamt, sodass die Einkünfte des Steuerpflichtigen nachvollziehbar sind. Somit ist die Abgeltungssteuer nicht anonym, da das Finanzamt über die abgeführten Steuern informiert ist. **
Top-Angebote
Produkte zum Begriff Abgeführt:
-
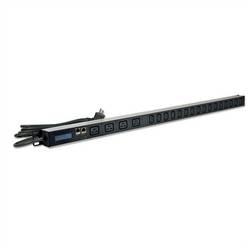
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .435,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).448,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Wie wird Mehrwertsteuer abgeführt?
Die Mehrwertsteuer wird von Unternehmen auf den Verkauf von Waren oder Dienstleistungen erhoben. Die Unternehmen sind verpflichtet, die Mehrwertsteuer auf ihren Rechnungen auszuweisen und von ihren Kunden einzuziehen. Anschließend müssen sie die eingenommene Mehrwertsteuer an das Finanzamt abführen. Die abgeführte Mehrwertsteuer wird dann vom Finanzamt verwendet, um öffentliche Ausgaben zu finanzieren und den Staatshaushalt zu unterstützen. Unternehmen müssen regelmäßig Mehrwertsteuererklärungen abgeben, um ihre Umsätze und die abgeführte Mehrwertsteuer zu dokumentieren. **
-
Wird Kapitalertragsteuer automatisch abgeführt?
Wird Kapitalertragsteuer automatisch abgeführt? Die Kapitalertragsteuer wird in der Regel automatisch von Banken, Versicherungen oder Investmentgesellschaften abgeführt, wenn sie Kapitalerträge an den Kunden auszahlen. Dies betrifft beispielsweise Zinsen, Dividenden oder Kursgewinne. Der abgeführte Betrag wird direkt an das Finanzamt überwiesen. Es ist jedoch wichtig, die abgeführte Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eventuelle Steuervorteile geltend zu machen oder eine Rückerstattung zu erhalten. Es kann auch vorkommen, dass die Kapitalertragsteuer nicht automatisch abgeführt wird, zum Beispiel bei ausländischen Kapitalerträgen oder bestimmten Wertpapiergeschäften. In solchen Fällen ist es wichtig, sich selbstständig um die Abführung der Steuer zu kümmern. **
-
Wohin wird die Gewerbesteuer abgeführt?
Die Gewerbesteuer wird von den Unternehmen an die jeweilige Gemeinde abgeführt, in der sie ihren Firmensitz haben. Diese Einnahmen dienen der Finanzierung kommunaler Aufgaben und Investitionen, wie zum Beispiel dem Ausbau von Infrastruktur, der Bereitstellung von Bildungs- und Kultureinrichtungen oder der Unterstützung von sozialen Projekten. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde. Unternehmen sind gesetzlich verpflichtet, ihre Gewerbesteuererklärung abzugeben und die Steuer fristgerecht zu zahlen. **
Ähnliche Suchbegriffe für Abgeführt
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
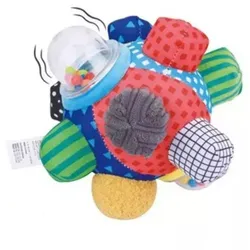
Sensorik-BabyballDie Sensorik-Babykugel ist eine ausgezeichnete Wahl zur Unterstützung der sensorischen Entwicklung von Kleinkindern.Produkteigenschaften: Weiche, bunte Materialien für visuelle und taktile Stimulation Verschiedene Texturen zur Verbesserung der Wahrnehmung Eingebautes Rassel für auditive Stimulation Leicht zu greifen für kleine Hände Hergestellt aus sicherem, babyfreundlichem Material8,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
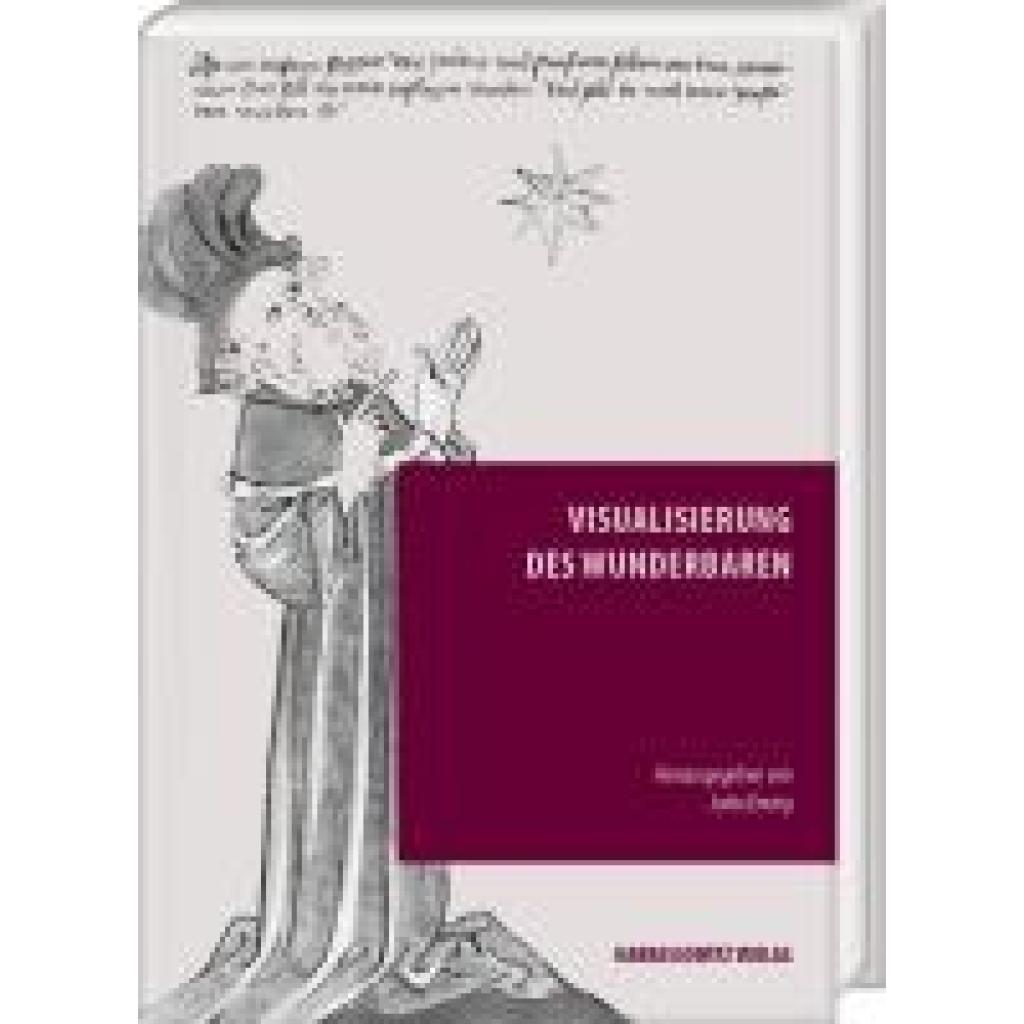
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden die Sozialversicherungsbeiträge abgeführt?
Die Sozialversicherungsbeiträge werden in Deutschland an die gesetzlichen Krankenversicherungen, Rentenversicherungen, Arbeitslosenversicherungen und Pflegeversicherungen abgeführt. Arbeitnehmer und Arbeitgeber teilen sich in der Regel die Beiträge, wobei der Arbeitgeber einen Teil direkt vom Gehalt des Arbeitnehmers abführt und den anderen Teil selbst zahlt. Die Beiträge werden monatlich an die jeweiligen Sozialversicherungsträger überwiesen. Diese tragen dann die Verantwortung dafür, dass die Beiträge entsprechend den gesetzlichen Vorgaben verwendet werden, um die soziale Absicherung der Bürger zu gewährleisten. **
-
Wie oft wird Umsatzsteuer abgeführt?
Wie oft wird Umsatzsteuer abgeführt? Die Umsatzsteuer wird in der Regel quartalsweise abgeführt, das bedeutet alle drei Monate. Es gibt jedoch auch die Möglichkeit, die Umsatzsteuer monatlich oder jährlich abzuführen, je nach Höhe des Umsatzes. Es ist wichtig, die Umsatzsteuer fristgerecht an das Finanzamt zu zahlen, um keine Säumniszuschläge zu riskieren. Die genaue Abgabefrist variiert je nach Unternehmen und kann beim Finanzamt erfragt werden. **
-
Wie wird die Umsatzsteuer abgeführt?
Die Umsatzsteuer wird von Unternehmen auf den Verkauf von Waren oder Dienstleistungen erhoben. Sie wird in der Regel auf den Verkaufspreis aufgeschlagen und vom Kunden bezahlt. Das Unternehmen sammelt die Umsatzsteuer und führt sie dann an das Finanzamt ab. Dies geschieht in der Regel quartalsweise oder jährlich, je nach Umsatzhöhe des Unternehmens. Die abgeführte Umsatzsteuer wird dann vom Finanzamt verwendet, um öffentliche Ausgaben zu finanzieren und den Staatshaushalt zu unterstützen. **
-
Wird die Abgeltungssteuer anonym abgeführt?
Nein, die Abgeltungssteuer wird nicht anonym abgeführt. Bei der Abgeltungssteuer handelt es sich um eine pauschale Steuer auf Kapitalerträge, die direkt von der Bank oder dem Finanzinstitut abgeführt wird. Die Bank meldet die abgeführte Steuer an das Finanzamt, sodass die Einkünfte des Steuerpflichtigen nachvollziehbar sind. Somit ist die Abgeltungssteuer nicht anonym, da das Finanzamt über die abgeführten Steuern informiert ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.