Domain digitale-meßtechnik.de kaufen?
Wir ziehen mit dem Projekt
digitale-meßtechnik.de um.
Sind Sie am Kauf der Domain
digitale-meßtechnik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitale-meßtechnik.de kaufen?
Wie werden Bestände zum Bilanzstichtag ermittelt?
Bestände zum Bilanzstichtag werden in der Regel durch eine physische Inventur ermittelt, bei der alle vorhandenen Vermögensgegenstände und Verbindlichkeiten gezählt und bewertet werden. Dabei werden alle Lagerbestände, offenen Forderungen und Verbindlichkeiten erfasst. Alternativ kann auch eine Stichtagsinventur durchgeführt werden, bei der die Bestände anhand von Buchführungsunterlagen und Schätzungen ermittelt werden. Die genaue Vorgehensweise hängt von den gesetzlichen Vorschriften und den unternehmensinternen Richtlinien ab. Die Bestände zum Bilanzstichtag sind entscheidend für die korrekte Darstellung des Vermögens und der Schulden eines Unternehmens in der Bilanz. **
Was sind Bestände in der Buchführung?
Bestände in der Buchführung sind die Menge an physischen Produkten oder Materialien, die ein Unternehmen zu einem bestimmten Zeitpunkt besitzt. Sie werden in der Bilanz als Vermögenswerte ausgewiesen und können aus Rohstoffen, Zwischenprodukten, fertigen Produkten oder auch Warenbeständen bestehen. Die genaue Erfassung und Verwaltung von Beständen ist wichtig, um die finanzielle Gesundheit eines Unternehmens zu überwerten und sicherzustellen, dass genügend Produkte für den Verkauf oder die Produktion vorhanden sind. Eine genaue Bestandsführung ermöglicht es Unternehmen auch, Engpässe zu vermeiden und die Lagerkosten zu optimieren. **


Ähnliche Suchbegriffe für Bestände
Top-Angebote
Produkte zum Begriff Bestände:
-
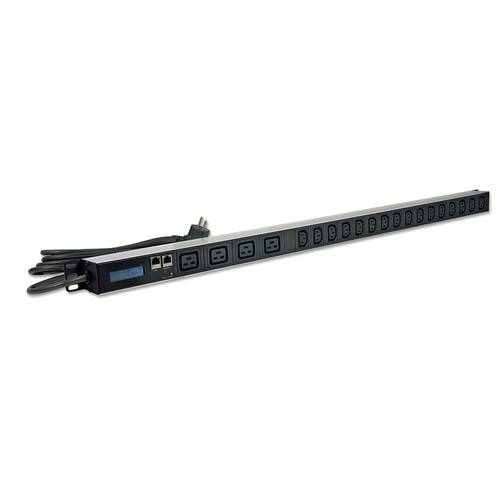
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.595,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).444,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .418,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie werden die Bestände zum Bilanzstichtag ermittelt?
Die Bestände zum Bilanzstichtag werden in der Regel durch eine körperliche Inventur ermittelt, bei der alle physischen Bestände wie Waren, Rohstoffe oder fertige Erzeugnisse gezählt und aufgezeichnet werden. Alternativ kann auch eine Stichprobeninventur durchgeführt werden, bei der nur ausgewählte Bestände überprüft werden. Zudem können moderne Technologien wie Barcode-Scanner oder RFID-Systeme eingesetzt werden, um den Bestand zu erfassen. Die ermittelten Bestände werden dann in der Bilanz als Aktiva ausgewiesen und dienen als Grundlage für die Bewertung des Unternehmensvermögens. **
-
Wie können Bestände effizient und kostengünstig verwaltet werden?
Bestände können effizient verwaltet werden, indem regelmäßige Bestandskontrollen durchgeführt werden, um Überbestände oder Engpässe zu vermeiden. Die Nutzung von Lagerverwaltungssystemen und automatisierten Prozessen kann die Effizienz steigern und Kosten senken. Zudem ist eine gute Planung und Organisation der Lagerhaltung sowie eine optimale Lagerplatznutzung entscheidend für eine kostengünstige Bestandsverwaltung. **
-
Wie kann man Bestände effektiv verwalten und optimieren?
Um Bestände effektiv zu verwalten und zu optimieren, ist es wichtig, regelmäßige Bestandskontrollen durchzuführen, um Überbestände oder Engpässe zu vermeiden. Zudem sollte man eine effiziente Lagerorganisation implementieren, um die Lagerhaltungskosten zu reduzieren. Die Nutzung von Lagerverwaltungssystemen und die Analyse von Verkaufsdaten können ebenfalls helfen, die Bestände zu optimieren. **
-
Welche Bestände können nur durch eine Buchinventur festgestellt werden?
Welche Bestände können nur durch eine Buchinventur festgestellt werden? Eine Buchinventur ist erforderlich, um den genauen Bestand an physischen Waren und Materialien in einem Unternehmen zu überprüfen. Dies umfasst Artikel, die nicht regelmäßig verkauft oder verwendet werden und daher nicht durch das Lagermanagement erfasst werden. Darüber hinaus können auch versteckte oder vergessene Bestände durch eine Buchinventur identifiziert werden. Durch die regelmäßige Durchführung einer Buchinventur können Unternehmen sicherstellen, dass ihre Lagerbestände korrekt erfasst und verwaltet werden. **

Gibt es keine Bestände im eigenen Erzeugnis im Rechnungswesen?
Im Rechnungswesen werden Bestände im eigenen Erzeugnis normalerweise erfasst und bilanziert. Bestände können beispielsweise Rohstoffe, Zwischenprodukte oder fertige Produkte sein. Die Bewertung und Erfassung der Bestände erfolgt in der Regel nach den Grundsätzen der handelsrechtlichen oder steuerrechtlichen Vorschriften. **
Hat die Bundeswehr Bestände an Kriegsausrüstung aus dem Zweiten Weltkrieg?
Es ist möglich, dass die Bundeswehr noch einige Bestände an Kriegsausrüstung aus dem Zweiten Weltkrieg hat, aber diese werden wahrscheinlich in erster Linie zu historischen oder Ausbildungszwecken verwendet. Die Bundeswehr hat im Laufe der Jahre ihre Ausrüstung modernisiert und aktualisiert, um den aktuellen Anforderungen gerecht zu werden. **
Top-Angebote
Produkte zum Begriff Bestände:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.595,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Bestände zum Bilanzstichtag ermittelt?
Bestände zum Bilanzstichtag werden in der Regel durch eine physische Inventur ermittelt, bei der alle vorhandenen Vermögensgegenstände und Verbindlichkeiten gezählt und bewertet werden. Dabei werden alle Lagerbestände, offenen Forderungen und Verbindlichkeiten erfasst. Alternativ kann auch eine Stichtagsinventur durchgeführt werden, bei der die Bestände anhand von Buchführungsunterlagen und Schätzungen ermittelt werden. Die genaue Vorgehensweise hängt von den gesetzlichen Vorschriften und den unternehmensinternen Richtlinien ab. Die Bestände zum Bilanzstichtag sind entscheidend für die korrekte Darstellung des Vermögens und der Schulden eines Unternehmens in der Bilanz. **
-
Was sind Bestände in der Buchführung?
Bestände in der Buchführung sind die Menge an physischen Produkten oder Materialien, die ein Unternehmen zu einem bestimmten Zeitpunkt besitzt. Sie werden in der Bilanz als Vermögenswerte ausgewiesen und können aus Rohstoffen, Zwischenprodukten, fertigen Produkten oder auch Warenbeständen bestehen. Die genaue Erfassung und Verwaltung von Beständen ist wichtig, um die finanzielle Gesundheit eines Unternehmens zu überwerten und sicherzustellen, dass genügend Produkte für den Verkauf oder die Produktion vorhanden sind. Eine genaue Bestandsführung ermöglicht es Unternehmen auch, Engpässe zu vermeiden und die Lagerkosten zu optimieren. **
-
Wie werden die Bestände zum Bilanzstichtag ermittelt?
Die Bestände zum Bilanzstichtag werden in der Regel durch eine körperliche Inventur ermittelt, bei der alle physischen Bestände wie Waren, Rohstoffe oder fertige Erzeugnisse gezählt und aufgezeichnet werden. Alternativ kann auch eine Stichprobeninventur durchgeführt werden, bei der nur ausgewählte Bestände überprüft werden. Zudem können moderne Technologien wie Barcode-Scanner oder RFID-Systeme eingesetzt werden, um den Bestand zu erfassen. Die ermittelten Bestände werden dann in der Bilanz als Aktiva ausgewiesen und dienen als Grundlage für die Bewertung des Unternehmensvermögens. **
-
Wie können Bestände effizient und kostengünstig verwaltet werden?
Bestände können effizient verwaltet werden, indem regelmäßige Bestandskontrollen durchgeführt werden, um Überbestände oder Engpässe zu vermeiden. Die Nutzung von Lagerverwaltungssystemen und automatisierten Prozessen kann die Effizienz steigern und Kosten senken. Zudem ist eine gute Planung und Organisation der Lagerhaltung sowie eine optimale Lagerplatznutzung entscheidend für eine kostengünstige Bestandsverwaltung. **
Ähnliche Suchbegriffe für Bestände
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).444,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .418,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schloß, Bernhard: Business-VisualisierungBusiness-Visualisierung , Tools und Ideen für bessere Kommunikation , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230421, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Schloß, Bernhard~Botta, Christian~Reinold, Daniel, Seitenzahl/Blattzahl: 207, Abbildungen: komplett in Farbe, Keyword: Canvas; Design Thinking; Mind Map; Personas; Projektlandkarte; Roadmap; Stakeholder Map; Storyboard, Fachschema: Innovationsmanagement~Management / Innovationsmanagement~Management / Projektmanagement~Projektmanagement - Projektmarketing, Fachkategorie: Management: Innovation, Thema: Optimieren, Warengruppe: TB/Wirtschaft/Management, Fachkategorie: Projektmanagement, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Länge: 216, Breite: 216, Höhe: 17, Gewicht: 576, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063673001 B0000063673002, Beinhaltet EAN: 9783446914483 9783446914490, eBook EAN: 9783446478039, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Bestände effektiv verwalten und optimieren?
Um Bestände effektiv zu verwalten und zu optimieren, ist es wichtig, regelmäßige Bestandskontrollen durchzuführen, um Überbestände oder Engpässe zu vermeiden. Zudem sollte man eine effiziente Lagerorganisation implementieren, um die Lagerhaltungskosten zu reduzieren. Die Nutzung von Lagerverwaltungssystemen und die Analyse von Verkaufsdaten können ebenfalls helfen, die Bestände zu optimieren. **
-
Welche Bestände können nur durch eine Buchinventur festgestellt werden?
Welche Bestände können nur durch eine Buchinventur festgestellt werden? Eine Buchinventur ist erforderlich, um den genauen Bestand an physischen Waren und Materialien in einem Unternehmen zu überprüfen. Dies umfasst Artikel, die nicht regelmäßig verkauft oder verwendet werden und daher nicht durch das Lagermanagement erfasst werden. Darüber hinaus können auch versteckte oder vergessene Bestände durch eine Buchinventur identifiziert werden. Durch die regelmäßige Durchführung einer Buchinventur können Unternehmen sicherstellen, dass ihre Lagerbestände korrekt erfasst und verwaltet werden. **
-
Gibt es keine Bestände im eigenen Erzeugnis im Rechnungswesen?
Im Rechnungswesen werden Bestände im eigenen Erzeugnis normalerweise erfasst und bilanziert. Bestände können beispielsweise Rohstoffe, Zwischenprodukte oder fertige Produkte sein. Die Bewertung und Erfassung der Bestände erfolgt in der Regel nach den Grundsätzen der handelsrechtlichen oder steuerrechtlichen Vorschriften. **
-
Hat die Bundeswehr Bestände an Kriegsausrüstung aus dem Zweiten Weltkrieg?
Es ist möglich, dass die Bundeswehr noch einige Bestände an Kriegsausrüstung aus dem Zweiten Weltkrieg hat, aber diese werden wahrscheinlich in erster Linie zu historischen oder Ausbildungszwecken verwendet. Die Bundeswehr hat im Laufe der Jahre ihre Ausrüstung modernisiert und aktualisiert, um den aktuellen Anforderungen gerecht zu werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.